


BUMI Buka Suara soal Rumor Akuisisi Kideco Rp18 Triliun

- 13 October 2026
- 2 min read
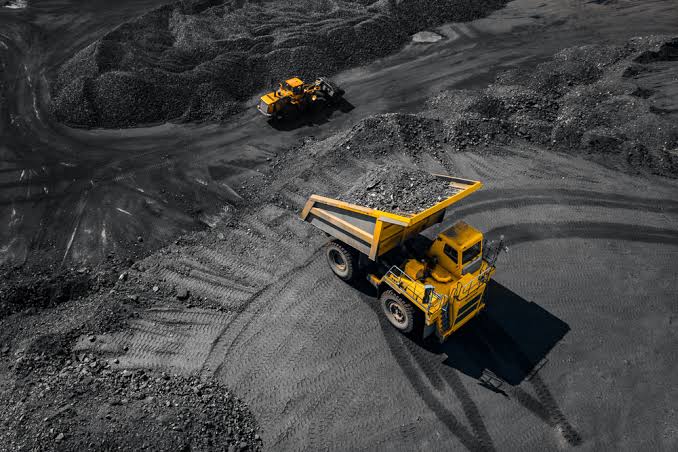
INDOWORK.ID, JAKARTA: PT Bumi Resources Tbk (BUMI) memberikan klarifikasi mengenai kabar rencana akuisisi PT Kideco Jaya Agung milik PT Indika Energy Tbk (INDY). Perusahaan menegaskan belum dapat memverifikasi informasi yang menyebutnya sebagai salah satu calon pembeli aset batu bara tersebut.
Rumor akuisisi beredar setelah laporan media asing menyebut sejumlah perusahaan tertarik terhadap Kideco. Nilai transaksi yang diperbincangkan pasar mencapai sekitar Rp18 triliun.
Selain BUMI, nama Rio Tinto dan Emirates Global Aluminium disebut sebagai calon pembeli potensial. Namun, belum ada pengumuman resmi mengenai penawaran mengikat ataupun pemenang proses akuisisi.
Direktur BUMI RA Sri Dharmayanti menyatakan pemberitaan tersebut mengacu pada narasumber yang tidak disebutkan identitasnya. Karena itu, perseroan tidak dapat memastikan dasar maupun kebenaran informasi tersebut.
“Perseroan tidak dapat memberikan komentar atas rumor pasar, spekulasi, maupun transaksi yang bersifat hipotesis,” ujar Dharmayanti dalam klarifikasi kepada Bursa Efek Indonesia, Senin, 12 Oktober 2026. Ia menegaskan setiap perkembangan material akan diumumkan sesuai ketentuan keterbukaan informasi.
BUMI juga mengingatkan bahwa arah strategis perusahaan adalah diversifikasi ke luar batu bara termal. Sementara itu, Kideco merupakan perusahaan yang kegiatan utamanya berada di sektor batu bara termal.
Klarifikasi tersebut menjadi penting karena BUMI merupakan salah satu produsen batu bara terbesar di Indonesia. Akuisisi Kideco, apabila benar-benar dilakukan, berpotensi meningkatkan skala produksi dan cadangan perusahaan.
INDY saat ini menguasai sekitar 91% saham Kideco. Perusahaan tersebut menjadi salah satu kontributor utama pendapatan kelompok usaha Indika Energy.
Sepanjang semester I 2026, pendapatan Kideco meningkat 10,2% menjadi US$855,1 juta. Kenaikan ditopang pertumbuhan harga jual rata-rata sebesar 6,8% menjadi US$54,7 per ton.
Volume penjualan Kideco mencapai 14,8 juta ton atau meningkat 2,4% secara tahunan. Sebanyak 6,4 juta ton dijual ke pasar domestik dan 8,3 juta ton diekspor.
Kinerja tersebut membuat Kideco menjadi aset bernilai strategis bagi calon investor. Namun, nilai akuisisi yang layak tetap bergantung pada cadangan, biaya produksi, arus kas, dan prospek harga batu bara.
Bagi BUMI, pembelian aset bernilai triliunan rupiah juga akan menimbulkan kebutuhan pendanaan besar. Struktur pembiayaan menjadi faktor penting dalam menilai dampaknya terhadap neraca perusahaan.
Saham BUMI ditutup turun 8,33% menjadi Rp165 pada perdagangan 12 Oktober. Pelemahan berlangsung bersamaan dengan koreksi luas saham energi dan tidak dapat dikaitkan secara pasti dengan rumor Kideco.
Pasar kini menunggu keterbukaan informasi lanjutan dari BUMI maupun INDY. Sampai terdapat pengumuman definitif, kabar akuisisi tersebut tetap berstatus spekulasi pasar.
Related Posts



Leave a reply
Your email address will not be published. Required fields are marked *