

Pertumbuhan Bank Syariah Makin Kencang, Mengapa Kontribusi di Industri Perbankan Masih Relatif Kecil?

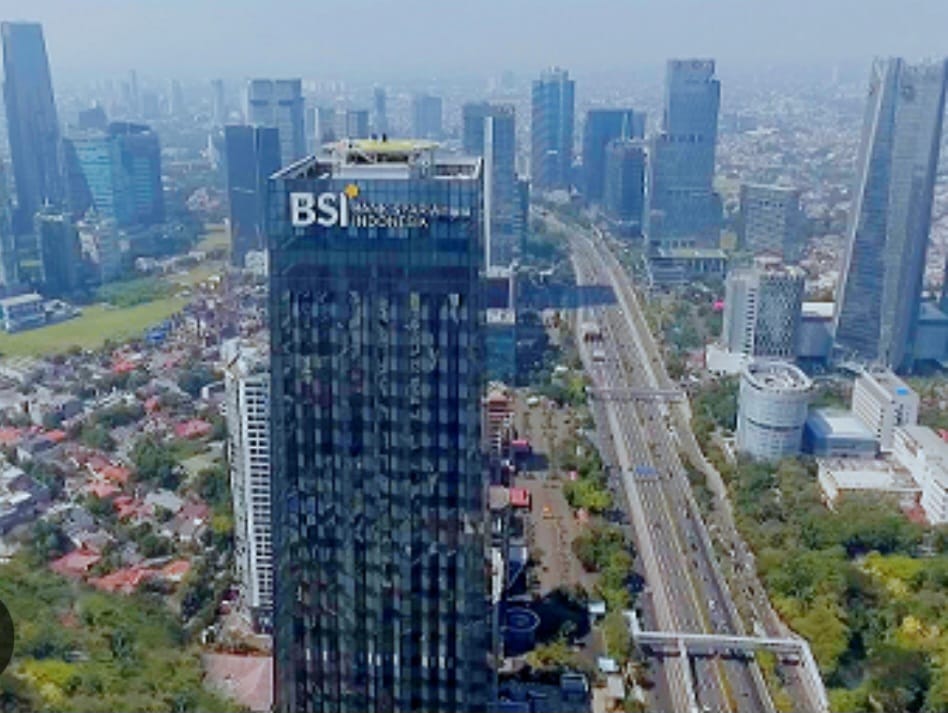
Persoalannya bukan semata-mata bagaimana meningkatkan aset, melainkan bagaimana memperbesar kemampuan bank syariah menarik nasabah, menghimpun dana masyarakat, serta menyalurkan pembiayaan ke sektor produktif.
INDOWORK.ID, JAKARTA : Industri perbankan syariah Indonesia menunjukkan perkembangan positif sepanjang 2026. Data Otoritas Jasa Keuangan (OJK) memperlihatkan, hingga September 2026, total aset perbankan syariah mencapai Rp1.108,45 triliun atau tumbuh 10,16% secara tahunan (year on year/yoy).
Namun, di balik pertumbuhan tersebut, pangsa pasar industri ini terhadap total aset perbankan nasional baru mencapai 7,53%. Angka tersebut memperlihatkan adanya paradoks dalam perkembangan perbankan syariah nasional. Di satu sisi, industri ini mampu mencatatkan pertumbuhan aset dua digit. Namun, di sisi lain, kontribusinya terhadap keseluruhan industri perbankan masih relatif kecil.
Dengan kata lain, pertumbuhan perbankan syariah belum sepenuhnya diikuti peningkatan posisi strategisnya dalam industri keuangan nasional.
Persoalannya bukan semata-mata bagaimana meningkatkan aset, melainkan bagaimana memperbesar kemampuan bank syariah menarik nasabah, menghimpun dana masyarakat, serta menyalurkan pembiayaan ke sektor produktif.
Apalagi, Indonesia merupakan negara dengan populasi Muslim terbesar di dunia. Secara teoritis, kondisi tersebut menyediakan basis pasar yang sangat besar bagi pengembangan industri keuangan syariah. Namun, besarnya populasi Muslim ternyata belum otomatis menjadi kekuatan ekonomi bagi perbankan syariah.
Pertumbuhan aset sebesar 10,16% menunjukkan bahwa perbankan syariah masih memiliki daya ekspansi yang cukup baik. Namun, pertumbuhan aset perlu dibaca bersama indikator intermediasi lainnya.
Hingga September 2026, pembiayaan perbankan syariah mencapai Rp757,30 triliun dengan pertumbuhan 12,5% yoy. Sementara itu, dana pihak ketiga (DPK) tercatat Rp853,75 triliun.
Menariknya, pertumbuhan pembiayaan tersebut lebih tinggi dibandingkan pertumbuhan aset. Hal ini menunjukkan bahwa aktivitas penyaluran dana oleh perbankan syariah masih cukup ekspansif.
Namun, industri juga perlu memperhatikan kemampuan menghimpun dana masyarakat. Sebab, pertumbuhan pembiayaan yang lebih cepat daripada penghimpunan DPK dapat meningkatkan kebutuhan pengelolaan likuiditas dan pendanaan.
Dalam konteks ini, tantangan perbankan syariah bukan hanya mengejar pertumbuhan pembiayaan, tetapi juga memastikan sumber pendanaan tetap kuat, biaya dana terkendali, dan kualitas pembiayaan terjaga.
Mengapa pangsa pasar sulit meningkat?
Ada sejumlah faktor yang membuat pangsa pasar perbankan syariah belum berkembang secara signifikan.
Pertama, persoalan daya saing produk dan layanan. Selama ini, sebagian masyarakat masih memandang bank syariah sebagai alternatif dari bank konvensional, bukan sebagai pilihan utama.
Padahal, nasabah pada umumnya tidak hanya mempertimbangkan prinsip syariah ketika memilih bank. Mereka juga memperhatikan kemudahan transaksi, jaringan ATM, kualitas aplikasi digital, kecepatan layanan, biaya administrasi, serta variasi produk pembiayaan.
Artinya, bank syariah harus mampu menawarkan pengalaman layanan yang setara, bahkan lebih baik, dibandingkan bank konvensional.
Kedua, keterbatasan skala usaha. Dengan pangsa pasar 7,53%, kapasitas industri perbankan syariah secara keseluruhan masih lebih kecil dibandingkan perbankan konvensional.
Skala usaha berpengaruh terhadap kemampuan bank melakukan investasi teknologi, memperluas jaringan distribusi, mengembangkan produk, serta membiayai ekspansi bisnis.
Ketiga, belum optimalnya konversi potensi pasar Muslim menjadi nasabah perbankan syariah. Preferensi masyarakat dalam memilih bank tidak selalu ditentukan oleh kesamaan agama atau prinsip transaksi. Faktor kenyamanan, kepercayaan, reputasi, dan kualitas layanan juga sangat menentukan.
Karena itu, strategi memperbesar pangsa pasar tidak cukup hanya melalui sosialisasi ekonomi syariah. Diperlukan inovasi bisnis yang mampu menjawab kebutuhan masyarakat secara nyata.
Salah satu agenda penting yang berpotensi mengubah peta persaingan perbankan syariah adalah pemisahan Unit Usaha Syariah (UUS) dari bank induk konvensional atau spin-off.
Melalui spin-off, UUS berpeluang berkembang menjadi bank umum syariah (BUS) yang memiliki keleluasaan lebih besar dalam menentukan strategi bisnis, mengembangkan produk, mengelola modal, serta membangun identitas korporasi sendiri.
Kebijakan tersebut juga berpotensi memperbesar skala industri melalui penguatan kelembagaan.
Namun, spin-off bukan tanpa tantangan. Bank syariah yang baru berdiri harus menanggung kebutuhan investasi teknologi, pengembangan sumber daya manusia, jaringan layanan, dan infrastruktur operasional.
Jika tidak diikuti penguatan modal dan strategi bisnis yang matang, spin-off justru berpotensi meningkatkan beban operasional serta menekan profitabilitas dalam jangka pendek.
Karena itu, keberhasilan kebijakan spin-off tidak seharusnya hanya diukur dari bertambahnya jumlah bank umum syariah, tetapi juga dari peningkatan aset, kualitas pembiayaan, efisiensi, dan kemampuan menghasilkan laba.
Digitalisasi dan pembiayaan sektor produktif
Tantangan berikutnya adalah memperkuat digitalisasi. Dalam persaingan perbankan saat ini, kualitas layanan digital menjadi salah satu faktor penting dalam mempertahankan dan menarik nasabah.
Bank syariah perlu memperkuat aplikasi mobile banking, sistem pembayaran, integrasi ekosistem perdagangan, serta layanan pembiayaan digital.
Selain itu, pengembangan pembiayaan sektor produktif juga perlu menjadi prioritas. Industri syariah memiliki peluang untuk memperluas pembiayaan UMKM, industri halal, perdagangan, pertanian, dan sektor ekonomi berbasis komunitas.
Dengan demikian, pertumbuhan perbankan syariah tidak hanya tercermin dalam peningkatan aset, tetapi juga memberikan kontribusi lebih besar terhadap kegiatan ekonomi masyarakat.
Memasuki akhir 2026, prospek perbankan syariah masih cukup terbuka. Pertumbuhan aset yang mencapai 10,16% dan pembiayaan yang tumbuh 12,5% menunjukkan bahwa industri ini memiliki momentum ekspansi.
Namun, tantangan ekonomi nasional, daya beli masyarakat, persaingan penghimpunan dana, serta risiko pembiayaan bermasalah tetap perlu diperhitungkan.
Ke depan, peningkatan pangsa pasar akan sangat bergantung pada kemampuan bank syariah memperkuat daya saing dan memperluas basis nasabah.
Industri ini juga perlu membangun strategi yang tidak hanya menyasar masyarakat Muslim yang sudah memiliki preferensi terhadap layanan syariah, tetapi juga kelompok masyarakat yang memilih bank berdasarkan kualitas produk dan layanan.
Pada akhirnya, ukuran keberhasilan perbankan syariah bukan hanya seberapa cepat asetnya bertumbuh, melainkan seberapa besar kemampuannya mengambil peran dalam sistem keuangan nasional.
Dengan pangsa pasar yang masih 7,53%, ruang ekspansi perbankan syariah Indonesia sesungguhnya masih sangat besar. Tantangannya adalah bagaimana mengubah potensi tersebut menjadi pertumbuhan bisnis yang berkelanjutan, kompetitif, dan memberikan kontribusi nyata terhadap perekonomian nasional.(*)
Related Posts



Leave a reply
Your email address will not be published. Required fields are marked *