


Struktur UMKM Indonesia, yang menjadi tulang punggung penyerapan tenaga kerja hingga 97%, didominasi oleh usaha mikro. Dari sekitar 64 juta unit usaha, lebih dari 97%-nya adalah usaha mikro dengan modal terbatas dan ketahanan arus kas yang sangat tipis.
Oleh Ahmad Djauhar
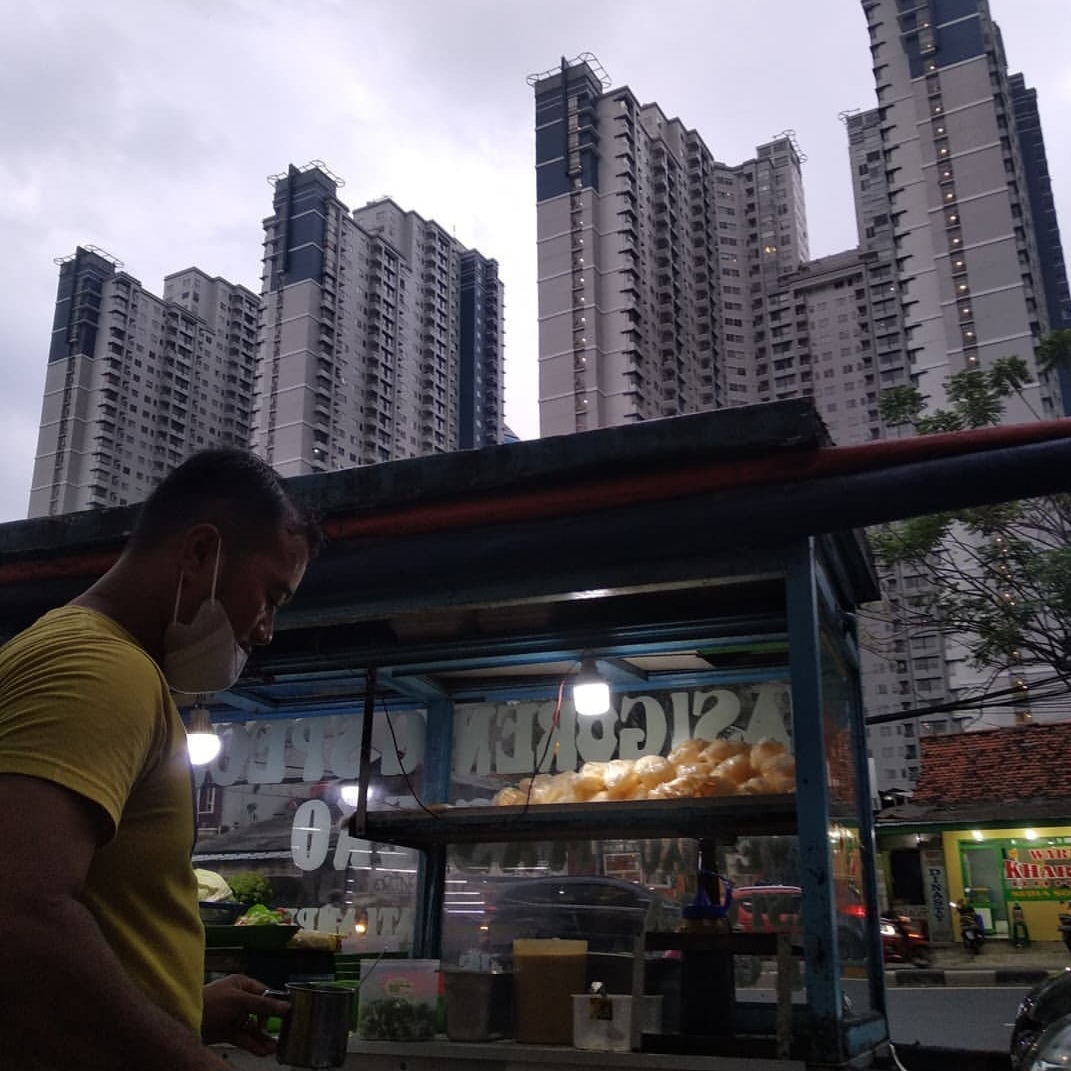
INDOWORK.ID, JAKARTA : Di sebuah food court alias sekumpulan warung jajanan di dekat tempat tinggalku, Sleman Utara, pada sebuah sore yang kerontang, sejumlah gerai terlihat sepi tanpa aktivitas. Dari sekian banyak gerai itu, masih terdapat satu gerai yang sering kukunjungi untuk membeli kudapan khas dari Sumatra. Iseng aku bertanya, kenapa mereka tidak jualan, Kang? Kok bisa kompakan begitu?
Kang Sarjo, sebut saja demikian namanya, semula enggan menjawab bertanyaanku itu. Tapi setelah beberapa saat, dia akhirnya buka suara. “Mereka terjerat plecit.”
“Apa itu plecit, Kang?” tanyaku penasaran.
“Itu, usaha yang seperti koperasi atau UKM simpan-pinjam yang di ruko-ruko, ngasih utangan tapi nanti menagihnya dengan cara mendadak dan kepingin serbacepat,” tuturnya.
“Owalaah, kejiret bank thithil alias rentenir,” ujarku dalam batin.
Potret perekonomian Indonesia saat ini memang menghadirkan paradoks yang menarik sekaligus mengkhawatirkan. Secara makro, pertumbuhan ekonomi nasional tampak terjaga di kisaran 5%, tetapi dinamika di level mikro dan akar rumput menceritakan kisah yang jauh lebih menantang.
Pernahkah Anda, pembaca budiman, berjalan menyusuri deretan ruko atau pasar tradisional di kota Anda, lalu menyadari bahwa separuh dari gerai yang dulu ramai kini tertutup tirai besi berkarat? Atau lebih ganjil lagi, mendapati gerai di sebelahnya tetap buka, namun sang pemilik justru mengakui bahwa tetangga-tetangganya memilih “tidur panjang” bukan karena sepi pembeli, melainkan karena terjerat apa yang mereka sebut sebagai “bank plecit” atau “bank thithil”?
Jika Anda pernah mengalami momen itu, Anda tidak sedang berimajinasi. Anda sedang menyaksikan salah satu paradoks paling menyakitkan dalam perekonomian Indonesia kontemporer, di saat angka pertumbuhan ekonomi nasional bertengger gagah di kisaran 5,61% pada kuartal I-2026, jutaan usaha mikro di akar rumput justru sedang mengalami pendarahan pelan.
Badan Pusat Statistik mencatat ekonomi Indonesia tumbuh 5,61% secara tahunan pada kuartal pertama 2026, dengan proyeksi sepanjang tahun di kisaran 4,9–5,7%. Angka ini membuat Indonesia tetap menjadi salah satu ekonomi dengan performa terbaik di Asia Tenggara.
Namun, angka agregat ini seperti foto satelit yang memperlihatkan hijaunya hutan dari kejauhan, tanpa pernah menunjukkan bahwa di bawah kanopinya, banyak pohon yang sedang keropos dimakan rayap.
Struktur UMKM Indonesia, yang menjadi tulang punggung penyerapan tenaga kerja hingga 97%, didominasi oleh usaha mikro. Dari sekitar 64 juta unit usaha, lebih dari 97%-nya adalah usaha mikro dengan modal terbatas dan ketahanan arus kas yang sangat tipis. Kelompok inilah yang paling rentan terhadap guncangan, dan paling cepat “mati” ketika tekanan finansial datang.
Istilah “bank plecit”—atau di beberapa daerah disebut “bank thithil” yang di kalangan jamaah medsosiyah lebih dikenal sebagai pinjol alias pinjaman online—merujuk pada praktik pinjaman rentenir informal yang beroperasi di pasar tradisional, gang-gang sempit, dan pemukiman padat.
Mereka bukan bank dalam artian sebenarnya. Mereka sebenarnya tak lebbih dari jaringan rentenir yang menawarkan pinjaman cair cepat tanpa agunan, dengan bunga yang bisa mencapai 10%–20% per bulan, dan sistem penagihan mingguan bahkan harian.
Mengapa UMKM jatuh ke pelukan mereka? Jawabannya sederhana dan menyakitkan: karena pintu perbankan formal tertutup bagi mereka.
Pelaku usaha mikro yang membutuhkan modal Rp2–5 juta untuk membeli stok barang sering kali tidak memiliki BPKB kendaraan, sertifikat tanah, atau riwayat kredit yang bisa dijadikan jaminan. Di sinilah “bank plecit” masuk dengan senyum ramah, menawarkan uang tunai dalam hitungan jam, tanpa pertanyaan yang memalukan.
Namun, ramahnya di depan, kejamnya di belakang. Ketika usaha sedang lesu — dan ini hal yang lumrah dalam dunia UMKM — cicilan mingguan yang mencekik memaksa pelaku usaha meminjam lagi dari rentenir lain, atau beralih ke pinjaman online (pinjol) ilegal. Lahirlah siklus “gali lubang tutup lubang” yang dalam hitungan bulan mengubah modal usaha kecil menjadi gunung utang yang tak terbayarkan.
Gejala Struktural Yang Menasional
Ketika seorang pemilik gerai, kios, ataupun warung mengaku bahwa tetangga-tetangganya menutup usaha karena terjerat “bank plecit”, pernyataan itu harus dibaca sebagai gejala struktural, bukan kasus individual. Data dari berbagai kajian akademis dan laporan pemerintah daerah menunjukkan bahwa jeratan utang informal adalah salah satu penyebab utama gulung tikarnya usaha mikro di level akar rumput.
Pemerintah daerah di Grobogan, Gunungkidul, Yogyakarta, dan banyak wilayah lain telah berulang kali mengeluarkan imbauan resmi agar pelaku UMKM menjauhi rentenir. Namun, imbauan saja tidak cukup ketika alternatif pembiayaannya belum tersedia secara memadai.
Di sisi lain, Satgas PASTI OJK terus bekerja membongkar pinjol ilegal. Sepanjang Januari hingga Juli 2026, lebih dari 950 entitas pinjol ilegal dihentikan, dengan puluhan ribu pengaduan masyarakat masuk. Namun, seperti memotong Hydra—monster berkepala banyak—setiap entitas yang ditutup sering kali segera digantikan oleh entitas baru dengan nama berbeda.
Pertanyaannya kini adalah, sampai kapan fenomena ini berlanjut? Jawaban jujur yang harus kita terima, fenomena ini tidak akan hilang dalam semalam. Berdasarkan dinamika strukturalnya, ketimpangan antara pertumbuhan makro dan kerapuhan mikro ini diprediksi akan masih terasa signifikan dalam 5 hingga 10 tahun ke depan.
Alasannya mengakar pada tiga hal. Pertama, kebutuhan modal ultra-mikro di bawah Rp10 juta memang nyata dan mendesak, sementara sistem perbankan konvensional masih menganggap segmen ini “berisiko tinggi” dan “tidak efisien” karena biaya verifikasi yang mahal.
Kedua, literasi keuangan di kalangan pelaku usaha mikro masih rendah, membuat mereka rentan terhadap tawaran yang terlihat menggiurkan.
Ketiga, penegakan hukum terhadap rentenir fisik masih jauh lebih sulit dibanding penindakan terhadap entitas digital, karena sifatnya yang terdesentralisasi dan menyatu dengan kehidupan sosial masyarakat.
Untuk mengatasi borok yang kini cenderung menasional tersebut, harus diupayakan solusi nyata. Setidaknya harus ditempuh solusi jangka pendek guna meredam pendarahan dalam 1–2 tahun ke depan, beberapa langkah taktis perlu diambil.
Pertama, penegakan hukum yang hyper-lokal. Satgas PASTI OJK dan kepolisian tidak boleh hanya fokus pada pinjol ilegal berbasis aplikasi. Sindikat rentenir fisik di pasar-pasar tradisional juga harus menjadi target operasi, terutama yang menggunakan metode penagihan intimidatif. Saluran pengaduan anonim yang mudah diakses — misalnya melalui WhatsApp desa — perlu dibuka agar korban berani melapor tanpa rasa takut.
Kedua, ekspansi Kredit Ultra Mikro (UMi) dan KUR. Pemerintah perlu menyederhanakan birokrasi pencairan kredit ultra-mikro yang dikelola holding BUMN seperti Pegadaian, PNM, dan BRI. Prosesnya harus secepat “bank plecit” — cair dalam 1–2 hari — namun dengan bunga bersubsidi. Sosialisasinya pun harus dilakukan door-to-door oleh kader desa atau penyuluh UMKM yang dipercaya warga, bukan sekadar seminar di balai kota.
Ketiga, program restrukturisasi darurat. Pemerintah daerah atau lembaga filantropi dapat berkolaborasi membuat skema buy-out atau pengambilalihan utang. Lembaga keuangan formal atau koperasi sehat mengambil alih utang korban dari rentenir dengan nilai pokok yang dinegosiasikan, lalu mengonversinya menjadi cicilan ringan dengan bunga 0–3% per tahun. Ini adalah pertolongan pertama penyelamatan usaha yang masih punya potensi.
Keempat, literasi keuangan berbasis komunitas. Edukasi tidak boleh bersifat teoretis. Gunakan bahasa lokal, cerita nyata, dan sampaikan melalui tokoh masyarakat, pengurus PKK, atau takmir masjid yang sudah dipercaya warga.
Selain itu, terdapat solusi jangka menengah yang kiranya layak ditempuh tanpa effort terlalu besar, guna mengatasi perubahan struktural dalam 3–5 tahun ke depan. Bangsa ini perlu membangun ekosistem yang membuat “bank plecit” kehilangan pasarnya secara organik.
Pertama, revolusi credit scoring alternatif. Bank dan lembaga keuangan harus didorong melalui insentif regulasi dari OJK dan BI untuk menggunakan alternative credit scoring. Kelayakan kredit tidak lagi dinilai dari agunan fisik, melainkan dari riwayat transaksi digital — mutasi e-wallet, riwayat pembelian pulsa, data penjualan di platform e-commerce, bahkan pola pembayaran listrik. Ini akan membuka akses formal bagi jutaan usaha mikro yang selama ini “unbankable”.
Kedua, revitalisasi koperasi simpan pinjam. Koperasi harus dikembalikan pada filosofi aslinya, yakni dari anggota, oleh anggota, untuk anggota. Pemerintah perlu melakukan pembersihan massal terhadap koperasi bodong yang berkedok rentenir, sekaligus memberikan suntikan modal dan pelatihan tata kelola modern kepada koperasi yang sehat agar bisa menjadi alternatif pembiayaan utama di tingkat desa dan kecamatan.
Kembalikan Kopdes Merah Putih yang—kabarnya—telanjur terbentuk di setidaknya 83.000 titik di seluruh Indonesia ke khittah asli perkoperasian, bukan model top-down seperti saat ini.
Ketiga, penguatan BPR dan BKK. Bank Perkreditan Rakyat dan Bank Kredit Kecamatan memiliki jangkauan yang lebih dekat ke UMKM dibanding bank umum. Regulasi perlu dilonggarkan secara terkendali untuk memungkinkan mereka memberikan pinjaman mikro tanpa agunan keras, dengan dukungan penjaminan dari pemerintah.
Keempat, digitalisasi rantai pasok UMKM. Akar masalahnya adalah margin keuntungan UMKM yang tipis. Solusi jangka menengah harus mencakup bantuan digitalisasi — misalnya penggunaan aplikasi kasir digital — yang tidak hanya mencatat penjualan, tetapi juga menghubungkan UMKM langsung dengan pemasok bahan baku yang lebih murah. Dengan margin yang lebih sehat, kebutuhan akan pinjaman darurat pun akan berkurang.(*)
Related Posts




Leave a reply
Your email address will not be published. Required fields are marked *